Savills assegna al Regno Unito il titolo di mercato alberghiero più liquido d’Europa nel primo semestre 2026, con Londra che da sola vale due terzi delle compravendite e attira capitali spagnoli, italiani, israeliani e asiatici. Un termometro utile anche per leggere il momento dell’Italia, seconda in Europa per aspettative degli investitori.
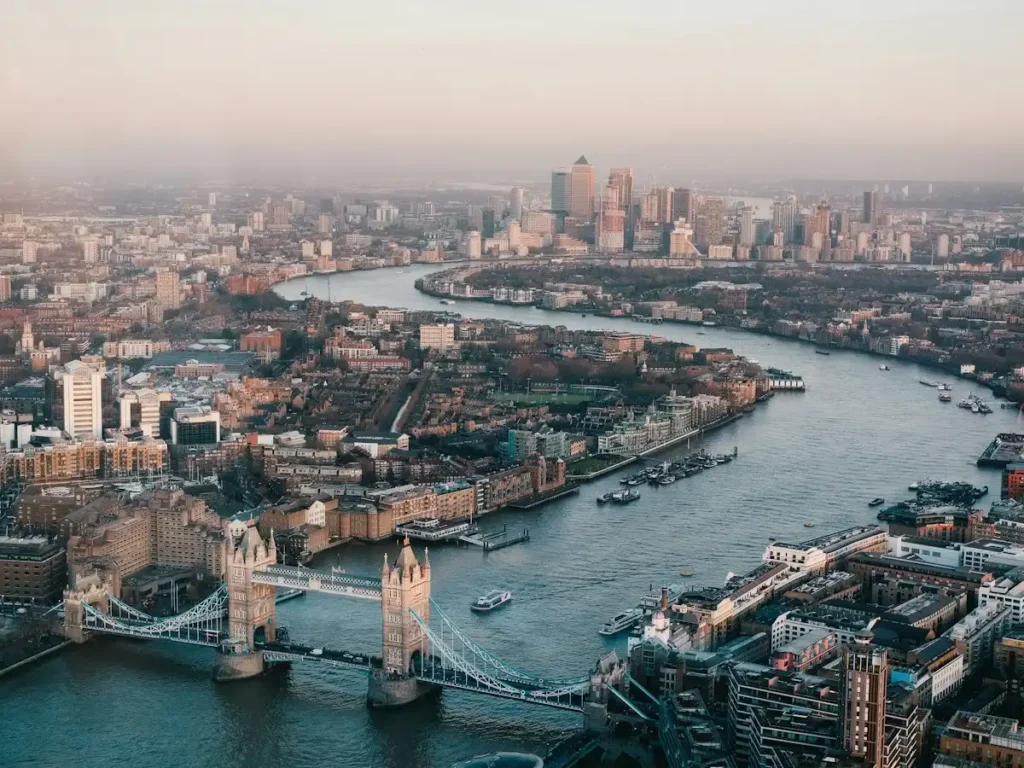
Gli investimenti alberghieri nel Regno Unito hanno toccato 2,1 miliardi di sterline nel primo semestre 2026, in crescita del 74 per cento rispetto allo stesso periodo del 2025, secondo l’analisi diffusa da Savills l’11 settembre. Il dato equivale al 24 per cento delle transazioni alberghiere europee del periodo e fa del Regno Unito il mercato più liquido del continente. Londra pesa per 1,4 miliardi, circa due terzi del totale nazionale, e continua a essere la porta d’ingresso per chi compra hotel in Europa per la prima volta.
Chi compra a Londra e perché
La lista dei nuovi entranti raccontata da Savills è indicativa del tipo di capitale in movimento: OneIM, Punta Na e Generali hanno compiuto le loro prime acquisizioni nel Regno Unito nel semestre, mentre operatori già presenti come CDL, Criterion Capital, Fattal Hotels e Arora Group hanno ampliato il portafoglio. Le provenienze degli acquirenti sulla piazza londinese includono Spagna, Italia, Israele e Singapore, oltre agli investitori domestici.
La composizione del mercato tra il 2024 e la prima metà del 2026 aiuta a capire la fase: gli owner-operator, cioè i gruppi che comprano per gestire, hanno rappresentato il 40 per cento dei volumi londinesi, il private equity il 37 per cento. È un equilibrio che segnala una domanda meno speculativa e più industriale rispetto agli anni immediatamente successivi alla pandemia.
Performance operative: crescita sì, ma selettiva
Il capitolo sui ricavi è meno lineare. Savills rileva che 23 dei 32 mercati britannici analizzati hanno registrato una crescita del RevPAR su base annua, ma solo 10 hanno superato i livelli del 2019 in termini reali, cioè al netto dell’inflazione. In altre parole la ripresa nominale nasconde, in molte città, un potere d’acquisto per camera ancora inferiore a quello pre-pandemia, mentre i costi operativi sono cresciuti.
Da qui la lettura di David Kellett, responsabile capital markets alberghieri EMEA di Savills, secondo cui la sovraperformance futura si concentrerà sugli asset ben posizionati e gestiti attivamente, con una forte integrazione tecnologica. Thomas Emanuel, responsabile della thought leadership hospitality EMEA della società, insiste sulla liquidità come vero elemento distintivo del Regno Unito: un mercato dove è possibile entrare e uscire con relativa facilità attira sia gli investitori consolidati sia i nuovi arrivati.
Investimenti alberghieri in Italia: il confronto con il primo semestre
Il dato britannico va letto insieme a quello italiano. Secondo i numeri diffusi a inizio settembre e basati sulla European Hotel Investor Intentions Survey 2026 di CBRE, gli investimenti alberghieri in Italia nel primo semestre 2026 sono stati intorno a 1,4 miliardi di euro, con un secondo trimestre da 838 milioni in crescita del 60 per cento sul primo e una pipeline attesa di circa un miliardo tra la fine del 2026 e l’inizio del 2027. L’Italia è seconda in Europa, dopo la Spagna, per aspettative di performance degli investitori; Milano è quarta tra le città europee a pari merito con Parigi, Roma settima.
I due mercati raccontano storie diverse ma compatibili. Il Regno Unito vince sulla liquidità e sulla profondità del mercato londinese; l’Italia attrae per le aspettative di crescita e per il segmento lusso, che raccoglie oltre la metà delle preferenze. Le strategie value-add dominano in entrambi i casi, segno che i compratori cercano immobili da riposizionare più che rendimenti stabilizzati.
Per l’Italia il tema ricorrente resta la trasformazione del prodotto: le catene internazionali continuano a crescere per conversioni e gestioni, come raccontato nel piano di Minor Hotels per arrivare a cento strutture entro il 2030, mentre i grandi eventi hanno accelerato la pipeline nel Nord, come già visto con gli investimenti alberghieri legati a Milano-Cortina 2026.
Cosa osservare nei prossimi mesi da una direzione d’albergo
Per chi gestisce una struttura, il rapporto Savills contiene due indicazioni pratiche. La prima riguarda i costi: la forbice tra ricavi nominali e ricavi reali che emerge nel Regno Unito è la stessa che molti hotel italiani vedono nei propri conti, e conferma che la crescita delle tariffe da sola non basta a proteggere i margini. La seconda riguarda il profilo dei compratori: la prevalenza di owner-operator e la ricerca di asset gestiti attivamente significano che, in caso di vendita o di cambio di gestione, ciò che viene valutato è la qualità operativa e la capacità di generare domanda diretta, non solo la posizione.
Il fatto che investitori italiani stiano comprando a Londra, mentre capitali internazionali guardano a Milano e Roma, dice infine qualcosa sulla maturità del mercato: i confini nazionali contano sempre meno nelle decisioni di allocazione, e un albergo italiano oggi viene confrontato con alternative europee su parametri omogenei. Conoscere quei parametri, RevPAR reale, costo del lavoro, incidenza dell’intermediazione, è il modo più concreto per farsi trovare pronti.
Fonti: Savills, “UK most liquid European hotel market”, 11 settembre 2026; Hotel Owner, 11 settembre 2026; Hospitality Net, 11 settembre 2026; CBRE, European Hotel Investor Intentions Survey 2026, come riportata da Pambianco Real Estate, 1 settembre 2026.
Seguici sui canali HB: la pagina LinkedIn di Hospitality Business Magazine Italia, la Newsletter dell’Albergatore e il magazine.